Domain abwasser-flachtank.de kaufen?
Wir ziehen mit dem Projekt
abwasser-flachtank.de um.
Sind Sie am Kauf der Domain
abwasser-flachtank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwasser-flachtank.de kaufen?
Ist Regenwasser gleich Abwasser?
Ist Regenwasser gleich Abwasser? Nein, Regenwasser und Abwasser sind zwei verschiedene Arten von Wasser. Regenwasser ist natürliches Niederschlagswasser, das von Oberflächen wie Dächern und Straßen abfließt. Abwasser hingegen ist das Wasser, das durch menschliche Aktivitäten wie Duschen, Toiletten und Waschmaschinen verunreinigt wird. Regenwasser ist in der Regel sauberer als Abwasser, da es keine menschlichen Abfallstoffe enthält. Dennoch kann Regenwasser Schadstoffe aus der Umgebung aufnehmen, wenn es über versiegelte Oberflächen fließt. Daher ist es wichtig, Regenwasser von Abwasser getrennt zu behandeln und zu nutzen. **
Wird Regenwasser und Abwasser getrennt?
Wird Regenwasser und Abwasser getrennt? In vielen Städten und Gemeinden werden Regenwasser und Abwasser getrennt gesammelt und behandelt. Das Regenwasser fließt in separate Kanäle und wird oft direkt in Gewässer geleitet, während das Abwasser in die Kanalisation und Kläranlagen geleitet wird. Diese Trennung hilft, die Belastung der Kläranlagen zu reduzieren und die Umwelt zu schützen. Allerdings gibt es auch Orte, an denen Regenwasser und Abwasser gemeinsam gesammelt werden, was zu einer höheren Belastung der Kläranlagen führen kann. Es ist wichtig, sich über die lokalen Abwassersysteme und -richtlinien zu informieren, um zu verstehen, wie Regenwasser und Abwasser behandelt werden. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
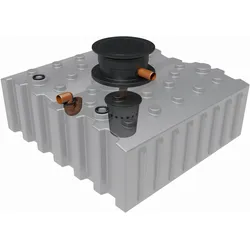
GreenLife Regenwasser-Flachtank 2.000 l mit Biovitor Abwassertank BodentankGreenLife Regenwasser-Flachtank 2.000 l mit Biovitor Der GreenLife Flachtank 2.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfa1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 5.000 l mit Biovitor Regenwassertank BodentankGreenLife Regenwasser-Flachtank 5.000 l mit Biovitor Der GreenLife Flachtank 5.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfang2689,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
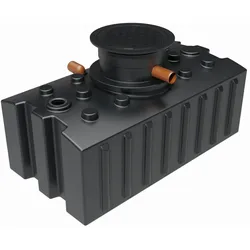
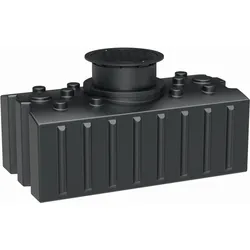
GreenLife Regenwasser-Flachtank 2.000 l mit Ausgleichsdom und begehbarer AbdeckungGreenLife Regenwasser-Flachtank 2.000 l mit Ausgleichsdom und begehbarer Abdeckung Der GreenLife Flachtank 2.000 l ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckun1259,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Vorteile bietet ein Flachtank gegenüber herkömmlichen Wassertanks zur Regenwassernutzung?
Ein Flachtank benötigt weniger Platz als herkömmliche Wassertanks, da er unterirdisch installiert wird. Dadurch bleibt der Garten oder die Terrasse frei von sichtbaren Wassertanks. Zudem ist ein Flachtank durch seine Bauweise besonders stabil und langlebig. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
GreenLife Regenwasser-Flachtank 4.000 l mit BiovitorGreenLife Regenwasser-Flachtank 4.000 l mit Biovitor Der GreenLife Flachtank 4.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfa2049,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 3.000 l mit BiovitorGreenLife Regenwasser-Flachtank 3.000 l mit Biovitor Der GreenLife Flachtank 3.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfang ent1829,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 2.000 l mit Biovitor Abwassertank BodentankGreenLife Regenwasser-Flachtank 2.000 l mit Biovitor Der GreenLife Flachtank 2.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfa1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Regenwasser gleich Abwasser?
Ist Regenwasser gleich Abwasser? Nein, Regenwasser und Abwasser sind zwei verschiedene Arten von Wasser. Regenwasser ist natürliches Niederschlagswasser, das von Oberflächen wie Dächern und Straßen abfließt. Abwasser hingegen ist das Wasser, das durch menschliche Aktivitäten wie Duschen, Toiletten und Waschmaschinen verunreinigt wird. Regenwasser ist in der Regel sauberer als Abwasser, da es keine menschlichen Abfallstoffe enthält. Dennoch kann Regenwasser Schadstoffe aus der Umgebung aufnehmen, wenn es über versiegelte Oberflächen fließt. Daher ist es wichtig, Regenwasser von Abwasser getrennt zu behandeln und zu nutzen. **
-
Wird Regenwasser und Abwasser getrennt?
Wird Regenwasser und Abwasser getrennt? In vielen Städten und Gemeinden werden Regenwasser und Abwasser getrennt gesammelt und behandelt. Das Regenwasser fließt in separate Kanäle und wird oft direkt in Gewässer geleitet, während das Abwasser in die Kanalisation und Kläranlagen geleitet wird. Diese Trennung hilft, die Belastung der Kläranlagen zu reduzieren und die Umwelt zu schützen. Allerdings gibt es auch Orte, an denen Regenwasser und Abwasser gemeinsam gesammelt werden, was zu einer höheren Belastung der Kläranlagen führen kann. Es ist wichtig, sich über die lokalen Abwassersysteme und -richtlinien zu informieren, um zu verstehen, wie Regenwasser und Abwasser behandelt werden. **
-
Welche Vorteile bietet ein Flachtank gegenüber herkömmlichen Wassertanks zur Regenwassernutzung?
Ein Flachtank benötigt weniger Platz als herkömmliche Wassertanks, da er unterirdisch installiert wird. Dadurch bleibt der Garten oder die Terrasse frei von sichtbaren Wassertanks. Zudem ist ein Flachtank durch seine Bauweise besonders stabil und langlebig. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
GreenLife Regenwasser-Flachtank 5.000 l mit Biovitor Regenwassertank BodentankGreenLife Regenwasser-Flachtank 5.000 l mit Biovitor Der GreenLife Flachtank 5.000 l mit Biovitor ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckung im Lieferumfang2689,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 2.000 l mit Ausgleichsdom und begehbarer AbdeckungGreenLife Regenwasser-Flachtank 2.000 l mit Ausgleichsdom und begehbarer Abdeckung Der GreenLife Flachtank 2.000 l ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeckun1259,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 4.000 l mit Ausgleichsdom und begehbarer AbdeckungGreenLife Regenwasser-Flachtank 4.000 l mit Ausgleichsdom und begehbarer Abdeckung Der GreenLife Flachtank 4.000 l ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeck2099,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Regenwasser-Flachtank 5.000 l mit Ausgleichsdom und begehbarer AbdeckungGreenLife Regenwasser-Flachtank 5.000 l mit Ausgleichsdom und begehbarer Abdeckung Der GreenLife Flachtank 5.000 l ist perfekt für die Regenwassernutzung geeignet. Bei allen Flachtanks ist ein Ausgleichsdom mit begehbarer Sicherheitskunststoffabdeck2549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.